

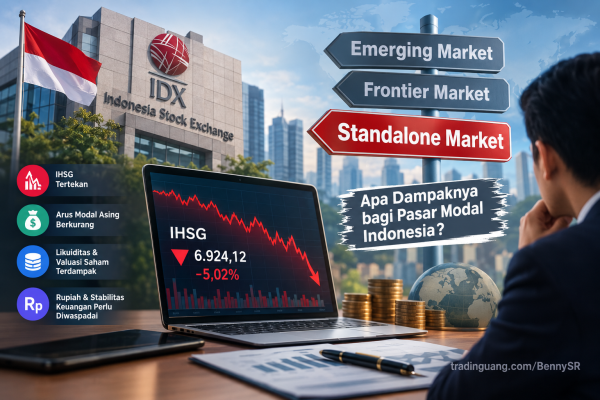
Dampak Pasar Modal Indonesia Turun ke Standalone Market
Pasar modal Indonesia menghadapi tantangan besar setelah penyedia indeks global MSCI pada 15 Oktober 2026 mengumumkan konsultasi atas usulan perubahan klasifikasi Indonesia dari Emerging Market menjadi Standalone Market.
Wacana ini menimbulkan kekhawatiran mengenai masa depan Indeks Harga Saham Gabungan (IHSG), aliran investasi asing, dan daya tarik saham Indonesia di mata investor global.
Namun, penting untuk dipahami bahwa Indonesia belum resmi turun ke status Standalone. MSCI masih membuka konsultasi dengan pelaku pasar dan dijadwalkan mengumumkan keputusan final paling lambat 30 Juni 2027.
Artinya, masih ada kesempatan bagi Indonesia untuk menunjukkan perbaikan tata kelola dan transparansi pasar modal.
Lantas, apa dampak yang mungkin terjadi jika pasar modal Indonesia benar-benar masuk kategori Standalone Market?

Baca Juga: Memahami Jenis Saham: Blue Chip, Middle Cap, dan Small Cap
Apa Itu Standalone Market?
Standalone Market merupakan kategori klasifikasi pasar saham yang digunakan MSCI untuk pasar yang tidak dimasukkan ke dalam kelompok Emerging Markets maupun Frontier Markets pada indeks globalnya.
Dalam kerangka klasifikasi MSCI, penilaian pasar saham mempertimbangkan ukuran dan likuiditas saham, aksesibilitas bagi investor internasional, serta karakteristik pasar yang relevan. Perubahan ke status Standalone dapat dipertimbangkan ketika aksesibilitas, ukuran, atau likuiditas pasar mengalami kemunduran serius.
Perbedaan status ini penting karena sejumlah manajer investasi global menggunakan indeks MSCI sebagai acuan untuk menyusun portofolio. Jika suatu negara tidak lagi masuk dalam indeks Emerging Markets, pengelola dana yang mengikuti indeks tersebut dapat perlu menyesuaikan kepemilikan asetnya.
Meski demikian, dampaknya tidak sama bagi semua investor. Investor aktif, investor pasif, dan investor yang berinvestasi berdasarkan fundamental memiliki kebijakan investasi yang berbeda.
Mengapa MSCI Mengusulkan Indonesia Menjadi Standalone Marktet?
Dalam pengumuman 15 Oktober 2026, MSCI menyampaikan kekhawatiran mengenai kemampuan investor untuk berinvestasi di pasar saham Indonesia. Dua persoalan yang disoroti adalah transparansi struktur kepemilikan saham dan dugaan aktivitas perdagangan yang terkoordinasi.
Otoritas Indonesia telah mengumumkan sejumlah langkah reformasi, antara lain peningkatan keterbukaan pemegang saham dengan kepemilikan di atas 1%, pengungkapan klasifikasi investor yang lebih terperinci, pelaporan High Shareholding Concentration (HSC), serta peta jalan menuju batas minimum free float sebesar 15%.
Namun, menurut MSCI, pelaku pasar masih mempertanyakan konsistensi implementasi dan bukti dampak nyata dari reformasi tersebut. Dengan kata lain, tantangannya bukan hanya membuat aturan baru, melainkan memastikan aturan itu diterapkan secara efektif dan berkelanjutan.
IHSG Berpotensi Mengalami Tekanan
Salah satu risiko jika pasar modal Indonesia turun ke Standalone adalah meningkatnya tekanan jual pada saham-saham yang banyak dimiliki investor global.
Apabila perubahan klasifikasi menyebabkan saham Indonesia dikeluarkan dari indeks Emerging Markets tertentu, dana yang mengikuti indeks tersebut dapat melakukan penyesuaian portofolio. Tekanan jual berpotensi memengaruhi saham berkapitalisasi besar dan saham yang memiliki bobot signifikan dalam indeks.
Pada 19 Oktober 2026, Reuters melaporkan bahwa IHSG kembali turun sekitar 5% pada hari tersebut, menyentuh level terendah dalam enam tahun, setelah sebelumnya pasar bereaksi terhadap peringatan MSCI. Laporan itu juga menyebutkan pengurangan kapitalisasi pasar sekitar US$65 miliar.
Pergerakan tersebut menunjukkan bahwa ketidakpastian klasifikasi dapat memperbesar sentimen negatif. Namun, penurunan IHSG tidak boleh seluruhnya dianggap sebagai akibat perubahan klasifikasi semata karena kondisi ekonomi, arus dana, dan faktor pasar lainnya juga dapat berpengaruh.
Selain itu, status Standalone belum diputuskan secara final. Karena itu, penurunan harga saham pada periode ini tidak otomatis berarti dampak jangka panjang dari reklasifikasi telah sepenuhnya terjadi.
Arus Modal Asing Berisiko Berkurang
Investor institusi global memiliki peran penting dalam perdagangan saham di berbagai negara berkembang. Sebagian investor menggunakan indeks MSCI sebagai tolok ukur untuk menentukan alokasi aset.
Jika Indonesia dikeluarkan dari indeks Emerging Markets yang menjadi acuan mereka, terdapat risiko sebagian dana dialihkan ke negara lain yang masih memenuhi kriteria indeks tersebut.
Potensi dampaknya meliputi:
1. Berkurangnya permintaan saham dari sebagian investor pasif global.
2. Meningkatnya tekanan jual pada saham tertentu.
3. Menurunnya minat sebagian investor asing untuk menambah investasi di Indonesia.
4. Berubahnya komposisi portofolio dana internasional yang sebelumnya memiliki eksposur terhadap saham Indonesia.
Akan tetapi, tidak semua investor asing akan otomatis keluar dari Indonesia. Investor aktif masih dapat mempertahankan investasi jika menilai valuasi, prospek laba, dan fundamental perusahaan menarik.
Besarnya arus dana yang masuk atau keluar akan bergantung pada mandat investasi dan keputusan masing-masing pengelola dana.
Likuiditas dan Valuasi Saham Dapat Tertekan
Likuiditas menggambarkan kemudahan suatu saham untuk diperjualbelikan tanpa menimbulkan perubahan harga yang terlalu besar.
Jika partisipasi sebagian investor institusi global menurun, saham tertentu berpotensi mengalami aktivitas perdagangan yang lebih rendah. Dalam kondisi likuiditas terbatas, transaksi berukuran besar juga dapat menimbulkan perubahan harga yang lebih signifikan.
Selain likuiditas, perubahan persepsi terhadap risiko investasi Indonesia dapat memengaruhi valuasi saham.
Investor mungkin meminta tingkat pengembalian yang lebih tinggi sebagai kompensasi atas ketidakpastian. Jika ekspektasi laba perusahaan tidak meningkat sebanding dengan risiko yang dipersepsikan, valuasi saham berpotensi mengalami penyesuaian.
Dampaknya dapat berbeda antaremiten. Perusahaan dengan fundamental kuat, arus kas stabil, dan basis investor domestik yang besar belum tentu mengalami tekanan yang sama dengan saham yang sangat bergantung pada arus modal asing.
Rupiah dan Stabilitas Pasar Keuangan Perlu Diwaspadai
Dampak perubahan klasifikasi tidak hanya perlu dilihat dari pasar saham. Arus modal juga dapat memengaruhi pasar valuta asing dan sentimen terhadap aset keuangan Indonesia.
Jika penyesuaian portofolio disertai arus keluar dana yang besar, permintaan terhadap rupiah berpotensi terpengaruh. Namun, pergerakan nilai tukar juga ditentukan oleh faktor lain, seperti suku bunga global, neraca perdagangan, arus investasi langsung, dan kondisi ekonomi domestik.
Karena itu, penurunan status pasar modal tidak secara otomatis berarti rupiah akan melemah dalam besaran tertentu.
Investor sebaiknya memantau perkembangan IHSG bersama nilai tukar rupiah, imbal hasil obligasi pemerintah, aliran modal asing, dan kebijakan stabilisasi otoritas keuangan untuk memperoleh gambaran yang lebih utuh.
Baca Juga: Indeks Dow Jones: Pengertian, Sejarah, Cara Hitung, Kelebihan dan Kekurangannya
Perusahaan Terbuka Bisa Menghadapi Biaya Pendanaan Lebih Tinggi
Jika tekanan pasar berlangsung lama, dampaknya dapat meluas kepada perusahaan yang membutuhkan pendanaan melalui pasar modal.
Penurunan valuasi saham berpotensi membuat penerbitan saham baru kurang menarik karena perusahaan mungkin harus menawarkan saham pada harga yang lebih rendah. Kondisi tersebut dapat memengaruhi rencana initial public offering (IPO), rights issue, dan aksi korporasi lainnya.
Investor juga dapat menjadi lebih selektif dalam menilai perusahaan. Transparansi laporan keuangan, kualitas tata kelola, struktur kepemilikan, dan konsistensi kinerja berpotensi semakin menentukan kemampuan perusahaan memperoleh kepercayaan pasar.
Meski begitu, dampak terhadap pendanaan tidak akan seragam. Perusahaan dengan kinerja operasional kuat dan akses pendanaan alternatif yang baik mungkin lebih mampu menghadapi tekanan dibandingkan perusahaan yang sangat bergantung pada penerbitan saham.
Apa Dampaknya bagi Investor Ritel?
Bagi investor ritel, potensi perubahan klasifikasi Indonesia perlu dipandang sebagai risiko pasar yang harus dikelola, bukan sebagai alasan untuk mengambil keputusan secara panik.
Beberapa langkah yang dapat dipertimbangkan adalah:
1. Evaluasi fundamental saham. Perhatikan pertumbuhan pendapatan, laba, arus kas, utang, dan prospek bisnis perusahaan.
2. Periksa likuiditas saham. Saham dengan transaksi tipis dapat lebih sulit dijual ketika volatilitas meningkat.
3. Hindari konsentrasi berlebihan. Diversifikasi dapat membantu mengurangi ketergantungan pada satu saham atau sektor.
4. Sesuaikan risiko dengan tujuan investasi. Dana yang dibutuhkan dalam waktu dekat sebaiknya tidak ditempatkan pada aset berisiko tinggi tanpa mempertimbangkan kemungkinan kerugian.
5. Pantau pengumuman resmi. Perhatikan perkembangan konsultasi MSCI dan tindak lanjut reformasi dari OJK serta Bursa Efek Indonesia.
Penurunan harga juga tidak otomatis menjadikan sebuah saham murah. Valuasi tetap perlu dinilai bersama prospek laba, kualitas bisnis, dan risiko yang melekat pada perusahaan.
Apa yang Harus Dilakukan Pemerintah dan Regulator?
Peluang Indonesia untuk mempertahankan daya tarik pasar modal global sangat bergantung pada kredibilitas reformasi yang dijalankan.
MSCI menyatakan bahwa keputusan akhir akan mempertimbangkan masukan selama konsultasi serta bukti perbaikan yang material dalam tata kelola dan fungsi pasar. Batas waktu penyampaian masukan ditetapkan pada 30 April 2027, sementara keputusan final dijadwalkan paling lambat 30 Juni 2027.
Sejumlah langkah yang perlu menjadi perhatian antara lain:
1. Memperkuat transparansi kepemilikan saham, agar investor dapat memahami struktur pemegang saham dan jumlah saham yang benar-benar tersedia untuk diperdagangkan.
2. Menegakkan aturan secara konsisten, termasuk menindak pelanggaran perdagangan berdasarkan bukti dan ketentuan yang berlaku.
3. Meningkatkan kualitas keterbukaan informasi, sehingga investor memiliki dasar yang memadai untuk menilai emiten.
4. Memperkuat perlindungan investor, termasuk meningkatkan pengawasan terhadap praktik perdagangan yang merugikan integritas pasar.
5. Memperluas partisipasi investor domestik, agar pasar modal tidak terlalu rentan terhadap perubahan aliran dana asing.
Bursa Efek Indonesia telah mengumumkan penyempurnaan metodologi HSC pada Juli 2026. Dalam pengumuman tersebut, BEI menyebutkan terdapat 51 saham yang masuk kategori HSC setelah penambahan kriteria baru.
Langkah ini merupakan bagian dari upaya meningkatkan transparansi pasar, meskipun efektivitas reformasi secara keseluruhan tetap perlu dinilai dari penerapannya.
Apakah Pasar Modal Indonesia Pasti Akan Turun ke Standalone?
Belum tentu. Hingga 19 Oktober 2026, yang telah diumumkan MSCI adalah usulan reklasifikasi yang sedang dikonsultasikan, bukan keputusan final. MSCI menyatakan akan mengumumkan keputusan paling lambat akhir Juni 2027.
Ada tiga kemungkinan skenario yang perlu dicermati:
1. Pesimistis: Reformasi dinilai tidak memadai, sehingga reklasifikasi dilanjutkan dan tekanan terhadap saham tertentu berpotensi meningkat.
2. Moderat: Perbaikan dilakukan secara bertahap, sementara volatilitas dan penyesuaian portofolio berlangsung selama periode ketidakpastian.
3. Pemulihan: Reformasi terbukti meningkatkan transparansi dan aksesibilitas, sehingga MSCI mempertimbangkan kembali usulan reklasifikasi.
Ketiga skenario tersebut merupakan ilustrasi analitis, bukan prediksi atau keputusan resmi MSCI.
Investor perlu mengikuti perkembangan resmi karena hasil konsultasi, respons regulator, dan penilaian pelaku pasar dapat mengubah prospek masing-masing skenario.
Baca Juga: Mengenal 10 Istilah Trading Saham Terpopuler
Kesimpulan
Potensi perubahan status pasar modal Indonesia dari Emerging Market menjadi Standalone Market merupakan isu penting yang dapat memengaruhi persepsi investor global terhadap Indonesia.
Risiko yang perlu diperhatikan mencakup tekanan terhadap IHSG, berkurangnya sebagian aliran modal asing, penurunan likuiditas saham tertentu, serta kemungkinan meningkatnya biaya pendanaan bagi perusahaan terbuka.
Namun, perubahan status tersebut belum diputuskan secara final. Besarnya dampak juga tidak dapat ditentukan hanya dari label klasifikasi, karena kondisi fundamental ekonomi, kinerja emiten, kebijakan pemerintah, dan respons investor turut berperan.
Fokus utama Indonesia saat ini adalah membuktikan bahwa reformasi transparansi, tata kelola, dan penegakan aturan mampu berjalan secara konsisten. Jika perbaikan tersebut menghasilkan pasar yang lebih kredibel dan mudah diakses, Indonesia memiliki peluang untuk mempertahankan daya saingnya di mata investor internasional. Bagi investor ritel, pendekatan yang paling rasional adalah menghindari keputusan berdasarkan kepanikan, mengevaluasi fundamental saham, mengelola risiko portofolio, dan mengikuti perkembangan resmi MSCI serta regulator pasar modal.
Sumber:
1. Sikap Keras MSCI: Benarkah Bursa RI Seburuk Itu Dibanding Negara Lain?
2. Ini Kata Analis Asing dan Lokal Soal Rencana MSCI Downgrade Indonesia
4. Pengumuman Baru MSCI: Mulai Konsultasi Downgrade Indonesia

Saat ini masih juga aktif mengembangkan startup bersama penulis lainnya dalam wadah inkubator nasional.
Dapat dihubungi melalui email jelita@tradinguang.com
- Dampak Jika Pasar Modal Indonesia Turun ke Standalone Market - Oktober 20, 2026
- Trading News Forex: Strategi Medium Impact yang Efektif - Oktober 19, 2026
- Tips Menyesuaikan Time Frame untuk Strategi Forex Scalping dengan Gaya Trading - Oktober 2, 2026

Recommended for you



Leave a Reply


